Domain hypothek-berechnen.de kaufen?
Wir ziehen mit dem Projekt
hypothek-berechnen.de um.
Sind Sie am Kauf der Domain
hypothek-berechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-berechnen.de kaufen?
Was versteht man unter Referenzpunkt?
Was versteht man unter Referenzpunkt? Ein Referenzpunkt ist ein festgelegter Punkt oder eine Position, von der aus andere Positionen oder Entfernungen gemessen werden. Er dient als Bezugspunkt, um die Lage oder den Abstand von Objekten oder Punkten zu bestimmen. Referenzpunkte werden häufig in der Geometrie, Kartografie, Navigation und anderen Bereichen verwendet, um genaue Messungen und Positionen zu ermöglichen. Sie können sowohl physische Punkte wie Gebäude oder Landmarken als auch abstrakte Punkte wie Koordinatensysteme oder Nullpunkte sein. Insgesamt sind Referenzpunkte entscheidend, um eine einheitliche und präzise Kommunikation über Positionen und Entfernungen zu gewährleisten. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Ähnliche Suchbegriffe für Referenzpunkt
Top-Angebote
Produkte zum Begriff Referenzpunkt:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die Vorteile und Bedingungen für eine Sondertilgung bei einem Kredit oder einer Hypothek?
Die Vorteile einer Sondertilgung sind eine schnellere Tilgung des Kredits, dadurch weniger Zinsen und eine insgesamt günstigere Finanzierung. Die Bedingungen für eine Sondertilgung können von Kreditgeber zu Kreditgeber unterschiedlich sein, oft ist jedoch eine Mindesthöhe oder eine bestimmte Frist einzuhalten. Es empfiehlt sich, die genauen Konditionen im Kreditvertrag zu prüfen, um sicherzustellen, dass eine Sondertilgung möglich ist. **
-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
-
Was ist besser höhere Tilgung oder Sondertilgung?
Was ist besser höhere Tilgung oder Sondertilgung? Die Entscheidung zwischen höherer Tilgung und Sondertilgung hängt von den individuellen finanziellen Möglichkeiten und Zielen ab. Eine höhere Tilgung führt zu einer schnelleren Rückzahlung des Kredits und damit zu einer insgesamt geringeren Zinsbelastung. Sondertilgungen bieten hingegen Flexibilität, da sie zusätzlich zur regulären Tilgung geleistet werden können. Es kann sinnvoll sein, eine Kombination aus höherer Tilgung und gelegentlichen Sondertilgungen zu wählen, um sowohl die Laufzeit zu verkürzen als auch Flexibilität zu gewährleisten. Letztendlich sollte die Entscheidung individuell und unter Berücksichtigung der eigenen finanziellen Situation getroffen werden. **
-
Was ist besser Sondertilgung oder Tilgung erhöhen?
Was ist besser Sondertilgung oder Tilgung erhöhen? Die Entscheidung zwischen Sondertilgung und Tilgungserhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Möglichkeiten, dem aktuellen Zinssatz des Darlehens und den persönlichen Zielen. Sondertilgungen können helfen, die Restschuld schneller zu reduzieren und Zinskosten zu sparen, während eine Erhöhung der regelmäßigen Tilgungsraten langfristig zu einer schnelleren Rückzahlung des Darlehens führen kann. Es kann sinnvoll sein, eine Kombination aus beiden Optionen zu wählen, um die Vorteile beider Ansätze zu nutzen und die finanzielle Belastung zu optimieren. Letztendlich sollte die Entscheidung individuell und nach sorgfältiger Abwägung getroffen werden, um die persönlichen Ziele bestmöglich zu erreichen. **


Was ist eine Sondertilgung und wie kann sie helfen, einen Kredit oder ein Darlehen schneller abzuzahlen?
Eine Sondertilgung ist eine zusätzliche Zahlung, die über die regulären Raten hinaus geleistet wird, um ein Darlehen schneller abzuzahlen. Dadurch verringert sich die Restschuld und die Laufzeit des Kredits verkürzt sich. Dies kann zu Zinsersparnissen führen und die finanzielle Belastung insgesamt reduzieren. **
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
Top-Angebote
Produkte zum Begriff Referenzpunkt:
-
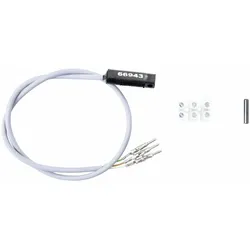
Marantec Referenzpunkt-Schalter, Comfort 850, 851Marantec Referenzpunkt-Schalter, Comfort 850, 851 – Original Referenzpunktsensor für präzise Torsteuerung Lieferumfang 1 x Referenzpunktsensor mit 470 mm Kabel Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 ist ein hochwertiges Original-Ersatzteil für die zuverlässige Positionsbestimmung und Steuerung verschiedener Marantec Torantriebssysteme. Als wichtiger Bestandteil der Antriebselektronik sorgt der Referenzpunktsensor dafür, dass die Steuerung jederzeit die exakte Position des Tores erkennt und präzise Fahrbefehle ausführen kann. Besonders bei automatisierten Toranlagen ist eine genaue Referenzpunkt-Erfassung entscheidend für einen sicheren und störungsfreien Betrieb. Mit dem Marantec Referenzpunkt-Schalter, Comfort 850, 851 setzen Sie auf bewährte Herstellerqualität und stellen die volle Funktionalität Ihrer Toranlage langfristig sicher. Bei Scheurich24 erhalten Sie dieses Original-Ersatzteil für eine professionelle Wartung, Reparatur oder Instandsetzung Ihres Marantec Antriebssystems. Präzise Positionsbestimmung für maximale Betriebssicherheit Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 übernimmt eine zentrale Aufgabe innerhalb der Torsteuerung. Er erfasst den Referenzpunkt des Tores und übermittelt die entsprechenden Informationen an die Steuerungseinheit. Dadurch kann die Anlage die Endlagen exakt bestimmen und Fahrbewegungen präzise ausführen. Ein fehlerfrei arbeitender Referenzpunktsensor trägt wesentlich zur Betriebssicherheit bei und unterstützt einen zuverlässigen Torlauf im täglichen Einsatz. Durch die Verwendung eines originalen Marantec Ersatzteils wird die volle Kompatibilität mit den vorgesehenen Systemen gewährleistet. Original Marantec Qualität für langlebige Funktion Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 wurde speziell für die Anforderungen moderner Torantriebe entwickelt. Hochwertige Materialien und eine präzise Verarbeitung sorgen für eine lange Lebensdauer und eine dauerhaft zuverlässige Funktion. Als Original-Ersatzteil erfüllt der Sensor die hohen Qualitätsstandards von Marantec und bietet eine optimale Abstimmung auf die vorhandene Antriebstechnik. Dies reduziert das Risiko von Fehlfunktionen und trägt zur langfristigen Werterhaltung Ihrer Toranlage bei. Technische Details im Überblick Hersteller: Marantec Produkttyp: Referenzpunktsensor / Referenzpunkt-Schalter Kabellänge: 470 mm Ausführung: Original Marantec Ersatzteil Geeignet für: Comfort 560, 850, 850 S, 851, 851 S, 860, 860 S, 861 und 861 S Zusätzlich passend für: Parc 200 mit Control x.82 Breite Kompatibilität für zahlreiche Marantec Systeme Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 ist mit einer Vielzahl von Marantec Torantrieben kompatibel. Dadurch eignet sich dieses Ersatzteil ideal für Reparaturen und Wartungsarbeiten an unterschiedlichen Anlagen. Dank der exakten Abstimmung auf die jeweiligen Steuerungs- und Antriebssysteme kann der Sensor problemlos integriert werden. Dies vereinfacht den Austausch und sorgt für eine schnelle Wiederherstellung der vollständigen Funktionsfähigkeit Ihrer Toranlage. Ideal für Wartung, Reparatur und Werterhalt Defekte oder verschlissene Sensoren können die Funktion einer automatisierten Toranlage erheblich beeinträchtigen. Mit dem Marantec Referenzpunkt-Schalter, Comfort 850, 851 lässt sich die ursprüngliche Präzision der Torsteuerung wiederherstellen. Durch den gezielten Austausch des Sensors vermeiden Sie unnötige Folgeschäden und sorgen für einen sicheren Betrieb Ihrer Anlage. Die Verwendung eines Original-Ersatzteils unterstützt zudem die langfristige Werterhaltung und Zuverlässigkeit des gesamten Systems. Jetzt den Marantec Referenzpunkt-Schalter, Comfort 850, 851 bei Scheurich24 bestellen Verlassen Sie sich bei der Wartung und Reparatur Ihres Torantriebs auf originale Marantec Qualität. Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 überzeugt durch hohe Präzision, optimale Passgenauigkeit und langlebige Zuverlässigkeit. Bestellen Sie jetzt bei Scheurich24 und sichern Sie sich ein hochwertiges Original-Ersatzteil für den dauerhaft sicheren und störungsfreien Betrieb Ihrer Marantec Toranlage.19,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gesetzgebung als wesentlicher Referenzpunkt der Thematik 'Arbeitsmigration' - am Beispiel der Schlüsselkräfte-Regelung in Österreich, Taschenbuch vonGesetzgebung Als Wesentlicher Referenzpunkt Der Thematik 'arbeitsmigration' - Am Beispiel Der Schlüsselkräfte-regelung In Österreich, Taschenbuch Von Petra Sodtke, Grin, 978-3-640-98881-5, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Referenzpunkt?
Was versteht man unter Referenzpunkt? Ein Referenzpunkt ist ein festgelegter Punkt oder eine Position, von der aus andere Positionen oder Entfernungen gemessen werden. Er dient als Bezugspunkt, um die Lage oder den Abstand von Objekten oder Punkten zu bestimmen. Referenzpunkte werden häufig in der Geometrie, Kartografie, Navigation und anderen Bereichen verwendet, um genaue Messungen und Positionen zu ermöglichen. Sie können sowohl physische Punkte wie Gebäude oder Landmarken als auch abstrakte Punkte wie Koordinatensysteme oder Nullpunkte sein. Insgesamt sind Referenzpunkte entscheidend, um eine einheitliche und präzise Kommunikation über Positionen und Entfernungen zu gewährleisten. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Was sind die Vorteile und Bedingungen für eine Sondertilgung bei einem Kredit oder einer Hypothek?
Die Vorteile einer Sondertilgung sind eine schnellere Tilgung des Kredits, dadurch weniger Zinsen und eine insgesamt günstigere Finanzierung. Die Bedingungen für eine Sondertilgung können von Kreditgeber zu Kreditgeber unterschiedlich sein, oft ist jedoch eine Mindesthöhe oder eine bestimmte Frist einzuhalten. Es empfiehlt sich, die genauen Konditionen im Kreditvertrag zu prüfen, um sicherzustellen, dass eine Sondertilgung möglich ist. **
-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
Ähnliche Suchbegriffe für Referenzpunkt
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser höhere Tilgung oder Sondertilgung?
Was ist besser höhere Tilgung oder Sondertilgung? Die Entscheidung zwischen höherer Tilgung und Sondertilgung hängt von den individuellen finanziellen Möglichkeiten und Zielen ab. Eine höhere Tilgung führt zu einer schnelleren Rückzahlung des Kredits und damit zu einer insgesamt geringeren Zinsbelastung. Sondertilgungen bieten hingegen Flexibilität, da sie zusätzlich zur regulären Tilgung geleistet werden können. Es kann sinnvoll sein, eine Kombination aus höherer Tilgung und gelegentlichen Sondertilgungen zu wählen, um sowohl die Laufzeit zu verkürzen als auch Flexibilität zu gewährleisten. Letztendlich sollte die Entscheidung individuell und unter Berücksichtigung der eigenen finanziellen Situation getroffen werden. **
-
Was ist besser Sondertilgung oder Tilgung erhöhen?
Was ist besser Sondertilgung oder Tilgung erhöhen? Die Entscheidung zwischen Sondertilgung und Tilgungserhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Möglichkeiten, dem aktuellen Zinssatz des Darlehens und den persönlichen Zielen. Sondertilgungen können helfen, die Restschuld schneller zu reduzieren und Zinskosten zu sparen, während eine Erhöhung der regelmäßigen Tilgungsraten langfristig zu einer schnelleren Rückzahlung des Darlehens führen kann. Es kann sinnvoll sein, eine Kombination aus beiden Optionen zu wählen, um die Vorteile beider Ansätze zu nutzen und die finanzielle Belastung zu optimieren. Letztendlich sollte die Entscheidung individuell und nach sorgfältiger Abwägung getroffen werden, um die persönlichen Ziele bestmöglich zu erreichen. **
-
Was ist eine Sondertilgung und wie kann sie helfen, einen Kredit oder ein Darlehen schneller abzuzahlen?
Eine Sondertilgung ist eine zusätzliche Zahlung, die über die regulären Raten hinaus geleistet wird, um ein Darlehen schneller abzuzahlen. Dadurch verringert sich die Restschuld und die Laufzeit des Kredits verkürzt sich. Dies kann zu Zinsersparnissen führen und die finanzielle Belastung insgesamt reduzieren. **
-
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.