Domain hypothek-berechnen.de kaufen?
Wir ziehen mit dem Projekt
hypothek-berechnen.de um.
Sind Sie am Kauf der Domain
hypothek-berechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-berechnen.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Was sind die Vorteile und Bedingungen für eine Sondertilgung bei einem Kredit oder einer Hypothek?
Die Vorteile einer Sondertilgung sind eine schnellere Tilgung des Kredits, dadurch weniger Zinsen und eine insgesamt günstigere Finanzierung. Die Bedingungen für eine Sondertilgung können von Kreditgeber zu Kreditgeber unterschiedlich sein, oft ist jedoch eine Mindesthöhe oder eine bestimmte Frist einzuhalten. Es empfiehlt sich, die genauen Konditionen im Kreditvertrag zu prüfen, um sicherzustellen, dass eine Sondertilgung möglich ist. **
Ähnliche Suchbegriffe für Kapazitätstester
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
-
Was ist besser höhere Tilgung oder Sondertilgung?
Was ist besser höhere Tilgung oder Sondertilgung? Die Entscheidung zwischen höherer Tilgung und Sondertilgung hängt von den individuellen finanziellen Möglichkeiten und Zielen ab. Eine höhere Tilgung führt zu einer schnelleren Rückzahlung des Kredits und damit zu einer insgesamt geringeren Zinsbelastung. Sondertilgungen bieten hingegen Flexibilität, da sie zusätzlich zur regulären Tilgung geleistet werden können. Es kann sinnvoll sein, eine Kombination aus höherer Tilgung und gelegentlichen Sondertilgungen zu wählen, um sowohl die Laufzeit zu verkürzen als auch Flexibilität zu gewährleisten. Letztendlich sollte die Entscheidung individuell und unter Berücksichtigung der eigenen finanziellen Situation getroffen werden. **
-
Was ist besser Sondertilgung oder Tilgung erhöhen?
Was ist besser Sondertilgung oder Tilgung erhöhen? Die Entscheidung zwischen Sondertilgung und Tilgungserhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Möglichkeiten, dem aktuellen Zinssatz des Darlehens und den persönlichen Zielen. Sondertilgungen können helfen, die Restschuld schneller zu reduzieren und Zinskosten zu sparen, während eine Erhöhung der regelmäßigen Tilgungsraten langfristig zu einer schnelleren Rückzahlung des Darlehens führen kann. Es kann sinnvoll sein, eine Kombination aus beiden Optionen zu wählen, um die Vorteile beider Ansätze zu nutzen und die finanzielle Belastung zu optimieren. Letztendlich sollte die Entscheidung individuell und nach sorgfältiger Abwägung getroffen werden, um die persönlichen Ziele bestmöglich zu erreichen. **
-
Was ist eine Sondertilgung und wie kann sie helfen, einen Kredit oder ein Darlehen schneller abzuzahlen?
Eine Sondertilgung ist eine zusätzliche Zahlung, die über die regulären Raten hinaus geleistet wird, um ein Darlehen schneller abzuzahlen. Dadurch verringert sich die Restschuld und die Laufzeit des Kredits verkürzt sich. Dies kann zu Zinsersparnissen führen und die finanzielle Belastung insgesamt reduzieren. **


Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
Was ist eine Zinsbindung und wie wirkt sie sich auf die Finanzierung von Darlehen aus?
Eine Zinsbindung ist eine Vereinbarung zwischen Kreditnehmer und Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz eines Darlehens konstant bleibt. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
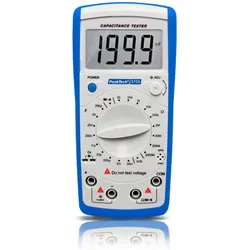
Peaktech, Multimeter, P 3705 Widerstands- und KapazitätstesterDieses digitale Kapazitätsmeter ist ein zuverlässiges Handmessgerät mit einer 3 1/2-stelligen Anzeige. Die beiden Hauptfunktionen des PeakTech 3705 sind die Durchführung von Kapazitäts- und Widerstandsmessungen. Durch die hohe Genauigkeit der jeweiligen Messgrössen ist es mit diesem Kapazitätsmessgerät möglich, jegliche Kapazitäts- und Widerstandswerte hochgenau zu ermitteln. Des Weiteren ist es in der Lage, Dioden-, Durchgangs- und Transistorprüfungen durchzuführen. Mit dem Einstellrad, welches in der Front integriert ist, wird der Nullpunkt vor der Kapazitätsprüfung eingestellt, um präzise Messergebnisse zu erhalten. Das PeakTech 3705 ist der optimale Wegbegleiter für jegliche anfallende Messungen in Bereichen, in denen die Ermittlung von Widerstandswerten und Kondensatoren verlangt wird.43,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
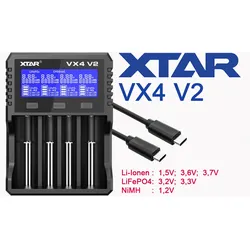
XTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit KapazitätstesterXTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit Kapazitätstester kurz und kompakt, das XTAR VX4 V2 Ladegerät stellt sich vor✅ Schnell-Ladegerät lädt Li-Ionen Akkus (1,5V, 3,6V, 3,7V), LiFePO4 Akkus (3,2V, 3,3,V) und NiMH/NiCD Akkus (1,2V)✅ All-In-One-Akkukompatibilität - lädt fast alle gängigen Größen wie AAA, AA, C, D, 16340, 18650, 21700 (komplette Auflistung unten)✅ universelles Kapazitätstest-Ladegerät für wiederaufladbare 1,5 Volt Lithium-Ionen Akkus✅ 4 unabhängig voneinander funktionierende Ladeschächte, lädt 1-4 Akkus gleichzeitig✅ intelligente Akku-Erkennung, manuelle Stromauswahlfunktion möglich✅ Verpolungsschutz, Überladeschutz, Überlastschutz und Temperaturüberwachung, flammhemmendes ABS-Gehäuse✅ lädt auch 20700/21700 Akkus mit Schutzelektronik bis 83mm Länge✅ automatischer Ladestopp nach Abschluss des LadevorgangsMit dem XTAR VX4 V2 erhalten Sie ein modernes Schnell-Ladegerät, das höchste Flexibilität, innovative Technik und eine außergewöhnlich breite Akkukompatibilität miteinander verbindet. Ganz gleich, ob Sie 1,5 Volt Lithium-Ionen-Akkus, klassische 3,6 bis 3,7 Volt Li-Ion-Zellen, 3,2 Volt LiFePO4-Akkus oder 1,2 Volt NiMH-Akkus verwenden – dieses hochwertige Ladegerät passt sich Ihren Anforderungen zuverlässig an. Besonders praktisch ist der integrierte Kapazitätstester. Dadurch können Sie die tatsächliche Leistungsfähigkeit Ihrer Akkus überprüfen und schwächere oder überalterte Zellen frühzeitig erkennen. Das sorgt nicht nur für mehr Sicherheit, sondern auch für eine bessere Planung im täglichen Einsatz. Universelle Akkukompatibilität für maximale Flexibilität Das XTAR VX4 V2 unterstützt eine enorme Auswahl an Akkugrößen und Akkutechnologien. Somit benötigen Sie für unterschiedliche Anwendungen lediglich ein einziges Ladegerät. Kompatibel ist das Ladegerät unter anderem mit: 1,5 Volt Lithium-Ionen Akkus (AA und AAA) 3,6 Volt und 3,7 Volt Lithium-Ionen Akkus 3,2 Volt LiFePO4 Akkus 1,2 Volt NiMH- und NiCd-Akkus Darüber hinaus lassen sich zahlreiche Baugrößen problemlos laden. Hierzu gehören beispielsweise AAA, AA, SC, D, 10440, 14500, 16340, 16650, 18350, 18490, 18500, 18650, 20700, 21700, 22500 und 22650. Auch größere Akkus wie 25500, 26500, 26650, 26700, 32650 und 32700 können verwendet werden. Diese werden komfortabel in Ladeschacht 1 oder 4 geladen. Selbst geschützte Lithium-Ionen-Akkus mit integrierter PCB- oder BMS-Schutzschaltung lassen sich bis zu einer Länge von 83 mm problemlos einsetzen. Kapazitätstest für eine präzise Akkuanalyse Ein echtes Highlight des XTAR VX4 V2 ist der integrierte Kapazitätstest. Besonders Besitzer moderner 1,5 Volt Lithium-Ionen-Akkus profitieren von dieser Funktion. Während viele herkömmliche Ladegeräte lediglich den Ladevorgang übernehmen, analysiert das VX4 zusätzlich die nutzbare Kapazität Ihrer Akkus. Dadurch erkennen Sie zuverlässig, ob ein Akku seine ursprüngliche Leistung noch erreicht oder bereits Kapazität verloren hat. Gerade bei häufig genutzten Akkus sorgt diese Funktion für mehr Transparenz und hilft dabei, defekte oder überbewertete Akkus schnell zu identifizieren. XTAR VX4 V2 Ladegerät für Li-Ion, LiFePO4 und NiMH Akkus - Intelligentes 4-Schacht Ladegerät mit Kapazitätstest Jeder der vier Ladeschächte arbeitet vollkommen unabhängig voneinander. Dadurch können Sie unterschiedliche Akkugrößen sowie verschiedene Akkutechnologien gleichzeitig laden. Das Ladegerät erkennt automatisch: Akkutyp Spannung Innenwiderstand optimalen Ladestrom Dadurch wird jeder Akku individuell behandelt. Gleichzeitig verlängert dies die Lebensdauer Ihrer Akkus erheblich. Automatische und manuelle Ladestromeinstellung Das XTAR VX4 V2 passt den Ladestrom automatisch an den jeweiligen Akku an. Zusätzlich können Sie den Strom manuell auswählen. Folgende Einstellungen stehen zur Verfügung: 3,0 A bei einem Akku 2,0 A bei zwei Akkus 1,0 A bei vier Akkus 0,5 A bei vier Akkus 0,25 A bei vier Akkus Diese Flexibilität eignet sich hervorragend für empfindliche Akkus sowie für besonders schnelle Ladevorgänge leistungsstarker Lithium-Ionen-Zellen. Das XTAR VX4 V2 - Das intelligente Ladegerät für nahezu alle gängigen Akkutypen Das XTAR VX4 V2 verwendet moderne Ladealgorithmen, welche speziell auf unterschiedliche Akkutypen abgestimmt wurden. Für Lithium-Ionen-Akkus arbeitet das Gerät mit dem bewährten CC/CV-Ladeverfahren. Dadurch wird jeder Akku besonders schonend und gleichzeitig vollständig geladen. Für NiMH-Akkus kommt zusätzlich die moderne CVSA-Technologie zum Einsatz. Diese verbessert die Ladegenauigkeit und erkennt den optimalen Ladezeitpunkt deutlich präziser. Außerdem verfügt das Gerät über einen separaten LiFePO4-Modus, welcher speziell auf 3,2 Volt Akkus abgestimmt wurde. Großes Display mit allen wichtigen Informationen Das gut ablesbare LCD-Display informiert Sie jederzeit über sämtliche Ladevorgänge. Angezeigt werden unter anderem: Akkuspannung Ladestrom geladene Kapazität Ladefortschritt gewähl...38,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Was sind die Vorteile und Bedingungen für eine Sondertilgung bei einem Kredit oder einer Hypothek?
Die Vorteile einer Sondertilgung sind eine schnellere Tilgung des Kredits, dadurch weniger Zinsen und eine insgesamt günstigere Finanzierung. Die Bedingungen für eine Sondertilgung können von Kreditgeber zu Kreditgeber unterschiedlich sein, oft ist jedoch eine Mindesthöhe oder eine bestimmte Frist einzuhalten. Es empfiehlt sich, die genauen Konditionen im Kreditvertrag zu prüfen, um sicherzustellen, dass eine Sondertilgung möglich ist. **
-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
-
Was ist besser höhere Tilgung oder Sondertilgung?
Was ist besser höhere Tilgung oder Sondertilgung? Die Entscheidung zwischen höherer Tilgung und Sondertilgung hängt von den individuellen finanziellen Möglichkeiten und Zielen ab. Eine höhere Tilgung führt zu einer schnelleren Rückzahlung des Kredits und damit zu einer insgesamt geringeren Zinsbelastung. Sondertilgungen bieten hingegen Flexibilität, da sie zusätzlich zur regulären Tilgung geleistet werden können. Es kann sinnvoll sein, eine Kombination aus höherer Tilgung und gelegentlichen Sondertilgungen zu wählen, um sowohl die Laufzeit zu verkürzen als auch Flexibilität zu gewährleisten. Letztendlich sollte die Entscheidung individuell und unter Berücksichtigung der eigenen finanziellen Situation getroffen werden. **
Ähnliche Suchbegriffe für Kapazitätstester
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste Verordnung über die Erhöhung der Zinsen für Darlehen a, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-3013-1Erste Verordnung Über Die Erhöhung Der Zinsen Für Darlehen A, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3013-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Sondertilgung oder Tilgung erhöhen?
Was ist besser Sondertilgung oder Tilgung erhöhen? Die Entscheidung zwischen Sondertilgung und Tilgungserhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Möglichkeiten, dem aktuellen Zinssatz des Darlehens und den persönlichen Zielen. Sondertilgungen können helfen, die Restschuld schneller zu reduzieren und Zinskosten zu sparen, während eine Erhöhung der regelmäßigen Tilgungsraten langfristig zu einer schnelleren Rückzahlung des Darlehens führen kann. Es kann sinnvoll sein, eine Kombination aus beiden Optionen zu wählen, um die Vorteile beider Ansätze zu nutzen und die finanzielle Belastung zu optimieren. Letztendlich sollte die Entscheidung individuell und nach sorgfältiger Abwägung getroffen werden, um die persönlichen Ziele bestmöglich zu erreichen. **
-
Was ist eine Sondertilgung und wie kann sie helfen, einen Kredit oder ein Darlehen schneller abzuzahlen?
Eine Sondertilgung ist eine zusätzliche Zahlung, die über die regulären Raten hinaus geleistet wird, um ein Darlehen schneller abzuzahlen. Dadurch verringert sich die Restschuld und die Laufzeit des Kredits verkürzt sich. Dies kann zu Zinsersparnissen führen und die finanzielle Belastung insgesamt reduzieren. **
-
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Was ist eine Zinsbindung und wie wirkt sie sich auf die Finanzierung von Darlehen aus?
Eine Zinsbindung ist eine Vereinbarung zwischen Kreditnehmer und Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz eines Darlehens konstant bleibt. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.